Bien-être et beauté
Vous trouverez ci-dessous les réponses à quelques questions fréquemment posées concernant la fiscalité des revenus d'auteur que vous percevez de la part de la Sabam. Nous souhaitons ainsi vous aider à y voir plus clair dans ce domaine complexe. Découvrez sans plus attendre les démarches à effectuer pour profiter pleinement de vos droits d'auteur.
- Comment mes revenus issus des droits d’auteur sont-ils imposés ?
- Dois-je déclarer mes revenus d’auteur dans ma déclaration d’impôt sur le revenu des personnes physiques ?
- Puis-je déduire certains frais de mes revenus provenant des droits d'auteur ?
- Quelle est la différence entre les frais forfaitaires et les frais réels ?
- Jusqu'à quand puis-je déposer ma déclaration ?
- Le régime fiscal favorable de mes revenus de droits d'auteur va-t-il être maintenu ?
- J'ai une autre question.
1. Comment mes revenus provenant des droits d'auteur sont-ils imposés ?
Les revenus d'auteur au sens de l'article 17, § 1, 5° du Code des impôts sur les revenus de 1992 (CIR92) que vous percevez en tant que personne physique par l'intermédiaire de sociétés de gestion collective telles que la Sabam sont, en principe, considérés comme des revenus mobiliers. Lors du versement de ces revenus, la Sabam prélève le précompte mobilier légal :
- Jusqu’à 75 360 € (année fiscale 2025), le prélèvement à la source s’élève à 15 %. Ce plafond est indexé chaque année.
- Sur les revenus provenant des droits d'auteur supérieurs à ce montant, le prélèvement à la source s'élève à 30 %.
Les revenus provenant des droits d'auteur supérieurs au plafond susmentionné de 75 360 € (année fiscale 2025) ne sont pas automatiquement imposés en tant que revenus professionnels. Ils conservent en principe leur qualification de revenus mobiliers et sont donc, en principe, imposés au taux de 15 % au titre de l’impôt sur le revenu si vous n’utilisez pas les droits d’auteur dans le cadre de votre activité professionnelle. Une partie de la retenue à la source déjà prélevée peut, le cas échéant, être réclamée via la déclaration d’impôt sur le revenu des personnes physiques (voir question 2).
Important:
- La Sabam retient automatiquement la retenue à la source pour vous et la verse à l'État belge.
- Vous pouvez déduire certains frais (voir question 3).
- Via votre déclaration d'impôts, vous payez également une partie de la taxe communale sur vos droits d'auteur, en fonction de la ville ou de la commune où vous êtes domicilié.
2. Dois-je déclarer mes revenus provenant des droits d'auteur dans ma déclaration d'impôt sur le revenu des personnes physiques ?
Oui, vous êtes tenu de les déclarer, même si la retenue à la source a déjà été prélevée par la Sabam au moment du paiement de ces revenus. En d’autres termes, la retenue à la source n’a pas d’effet libératoire.
Concrètement, vous devez les mentionner dans la case VII – Revenus du capital et des biens mobiliers, sous la rubrique D – Revenus provenant des droits d’auteur, des droits voisins et des licences légales et obligatoires:
- vos revenus bruts provenant des droits d'auteur (avant retenue du prélèvement à la source) ;
- vos frais forfaitaires ou réels ;
- et le prélèvement à la source retenu.
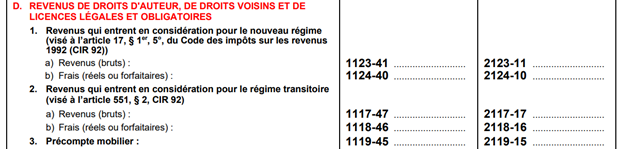
Vous retrouverez tous ces montants dans votre fiche fiscale 281.45 que nous vous avons envoyée et que vous pouvez consulter dans l’application MyProfile sur MySabam. Vous y trouverez également de nombreux conseils pratiques pour remplir correctement votre déclaration, ainsi que vos fiches fiscales des années précédentes.
3. Puis-je déduire certaines dépenses de mes revenus d'auteur ?
Oui. Certaines dépenses sont considérées comme des frais engagés pour la création de votre œuvre artistique. Vous pouvez les déduire de vos revenus bruts provenant des droits d'auteur dans votre déclaration d'impôt sur le revenu des personnes physiques.
Il existe deux types de frais : les frais forfaitaires et les frais réels (voir question 4).
4. Quelle est la différence entre les frais forfaitaires et les frais réels ?
Les frais forfaitaires correspondent à un pourcentage fixe par tranche de revenus :
- 50 % sur les revenus bruts provenant des droits d'auteur compris entre 0 € et 20 100 € (année fiscale 2025) ;
- 25 % sur les revenus bruts provenant des droits d'auteur compris entre 20 100 € et 40 190 € (année fiscale 2025) ;
- 0 % au-delà de 40 190 € (année fiscale 2025).
Si vous optez pour la déduction forfaitaire des frais, vous avez de toute façon droit à ce forfait et vous n’êtes pas tenu de justifier ces frais en cas de contrôle fiscal.
Les frais réels sont les frais que vous avez effectivement engagés pour vos créations artistiques. Si ceux-ci sont supérieurs aux frais forfaitaires mentionnés ci-dessus, nous vous recommandons de déclarer vos frais réels. Veillez à conserver vos pièces justificatives en vue d’un éventuel contrôle ultérieur (par exemple, les factures).
Dans votre déclaration, choisissez toujours l’un de ces deux types de frais. Vous ne pouvez pas combiner la déduction forfaitaire et la déduction des frais réels en ce qui concerne les revenus provenant des droits d’auteur.
Exemple concret:
En 2025, vous avez perçu de la Sabam 25 000 € bruts de revenus provenant de droits d'auteur, conformément à l'article 17, § 1, 5° du Code des impôts sur les revenus de 1992 (WIB92). Vous devez indiquer ce montant sous le code 1123 ou 2123 dans votre déclaration d'impôt sur le revenu des personnes physiques.
Vos frais forfaitaires s'élèvent à 11 275 €. À savoir :
- 50 % de vos revenus de droits d'auteur jusqu'à 20 100 €, soit 10 050 €
- 25 % sur vos revenus d'auteur compris entre 20 100 € et 40 190 €
25 % × (25 000 – 20 100) = 1 225 € - 10 050 € + 1 225 € = 11 275 €
Indiquez ce montant sous le code 1124 ou 2124. Ou indiquez ici vos frais réels s'ils sont supérieurs à 11 275 €.
5. Jusqu'à quand puis-je déposer ma déclaration ?
Voici les dates limites pour les personnes physiques :
- Si vous déposez votre déclaration en ligne via Tax-on-web, vous avez en principe jusqu’à la mi-juillet 2026. Si vous avez déclaré des revenus spécifiques (revenus d’activité indépendante ou revenus professionnels à l’étranger) par l’intermédiaire d’un cabinet comptable : au plus tard à la mi-octobre 2026.
- Pour votre déclaration sur papier, la date limite est fixée au 30 juin 2026.
6. Le régime fiscal favorable de mes revenus de droits d'auteur sera-t-il maintenu ?
Oui. Les conditions d’application du régime fiscal favorable mentionnées à l’article 17, § 1, 5° ont toutefois été légèrement renforcées. En principe, rien ne change pour les revenus de droits d'auteur que vous percevez par notre intermédiaire si vous relevez toujours du champ d'application de l'article 17, § 1, 5° du Code des impôts sur les revenus de 1992 (WIB92). N'hésitez pas à nous contacter en cas de doute (voir question 7).
La Sabam continue de suivre ce dossier, ainsi que d’autres dossiers concernant vos droits, et veille à ce que le régime fiscal favorable applicable à vos revenus de droits d’auteur soit intégralement préservé pour ceux à qui il était initialement destiné : les auteurs et les artistes comme vous.
7. J’ai encore une question.
N’hésitez pas à nous contacter via le formulaire de contact. Ou appelez le 02 286 84 84. Vous pouvez nous joindre tous les jours ouvrables de 9 h 30 à 13 h. Nos collaborateurs se feront un plaisir de vous aider.